- 热门关键字:万平集团 万平地产

先看一份榜单。
在中指研究院发布的2026年1月到9月房地产企业销售排行榜上,保利、中海、华润、绿城、招商、建发、金茂、越秀、滨江以及绿地进入了前10名的位置。
从表面上来看,前十名的位置基本上都是由中央企业以及国有企业占据着,民营企业中只剩下滨江一个,而曾经的大公司万科也降到了第11位。
但如果把时间拨回五年前,画面完全不同。
2020年房地产企业的排名中,万科、恒大、碧桂园位居前列,融创、龙湖、世茂、旭辉等民营企业也处于巅峰时期。
当年,在100强房企里面,民营房企占到了七成以上。
5年过去,行业来了次彻底洗牌。
但是大家普遍认为民营企业将会退出房地产市场的时候,一些企业已经开始重新进入,并且他们的活动也越来越频繁——拿地、招聘、调整业务、布局城市更新等。
这并不是以前通过借贷来扩大规模的老路子了,而是在经过清理之后,有一些具有资金、产品和地方优势的企业开始试探性的进入市场。
故事要从2020年开始说起。
当时的房地产行业的高杠杆、高周转模式已经发展到顶点了。一些房企通过高负债来获取土地和项目,在销售速度减慢的时候,现金流就会出现问题。
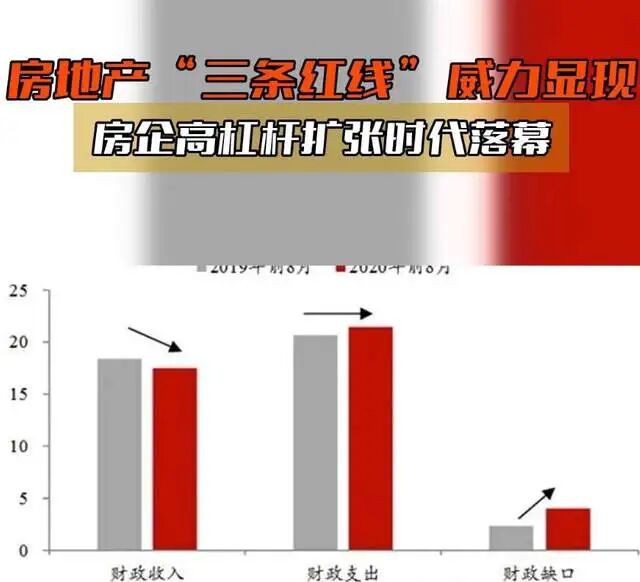
“三道红线”推出之后,行业的控制力度加大了对房企的有息负债、现金短债比以及净负债率进行限制。
根据数据来看,2020年TOP500房企资产负债率平均值为78.77%,而一些大房企甚至达到了86%以上。
和国际同行相比,一般而言他们的水平在50%-60%左右。
一句话来说,很多房地产公司并不是没有资产,而是负债过高、资金周转速度过快,在销售回款变慢的情况下,整个链条就会难以支撑下去。
接下来几年里,恒大、华夏幸福、融创、碧桂园等公司也先后出现了债务危机的情况。
截至2025年底,行业的累计违约房企已经达到了78家,其中已经有21家完成了债务重组,并且化解了超过一万亿的债务。
到2026年前三季度为止,具有千亿规模的企业只剩下五家左右。
民营企业房地产销售所占的比例,在高峰期的时候大约是七成,现在已经下降到不到四分之一了。
融资贵,拿地布局不当,盲目多元化,加上高周转模式失效,导致很多企业无法继续生存下去。
重要的改变,在于行业的规则被重新定义之后。
2026年初的时候,不少房地产企业表示,监管部门对于日常报告的要求已经有了新的变化。
之后,相关政策措施也更加明确起来,原来的强制性规定逐渐被取消了,而现房销售、主办银行制度、股权与债权融资以及REITs等制度也在同时进行着。
这也就意味着,房地产市场不鼓励用高杠杆的方式快速扩张了,而更加重视企业现金流、项目的质量以及持续经营的能力。
有些真正实现了债务化解以及资产结构调整的企业,反而得到了再次进入市场的资格。
比如,滨江账面货币资金超过300亿元,融资成本约2.8%,净负债率处于较低水平;龙湖公开债务基本清零,经营性业务对利息的覆盖能力也较强。
中指院数据表明,在2026年第一、二季度之间,房地产企业发行的债券总额为3158.8亿人民币,比去年同期有所上升,并且接近过去几年该时间段内最高的数额。
当然,这不意味着所有民企都能回来。
房地产市场的状况,就是房地产企业信心的一个重要观测点。
根据亿翰智库的数据,滨江集团以156.64亿元的权益拿地金额居首。9月29日一天之内,滨江就在杭州萧山、上海闵行两地同时拍得两块土地,其中在上海闵行古美地块上经过激烈的竞拍之后,最终以高出起始价24%以上的价格成交。
这是滨江时隔多年之后,又回到了上海公开招拍挂市场的舞台上。企业的负责人表示,上海依然是全国最确定的房地产市场之一。
邦泰、大华等民营企业也正在积极补仓。大华在上海市闵行区的土地上以高于市场价40%的价格拍得土地使用权。
正弘置业在郑州进行了几百次的竞拍之后,成功获得了核心地块,并且在很短的时间内连续进行投资。
还有产业资本也开始介入到城市更新以及综合开发当中去,并且联合拿下了北外滩这样的核心地段的项目。
目前民企拿地已经不是全国范围内的布局了,而是集中在一些有产业基础、有人口聚集和购买力的城市中。
因此它们并不是在押注于重新押注上,而是押注于核心城市长期的需求。
抢地盘只是表象,真正需要关注的是企业内部的变化。
碧桂园对离职员工返聘制度进行修改,在文件里使用了“经营恢复阶段”、“新项目开发需求”这样的词语。
经过大规模收缩之后,公司又把一些地区管理干部请回来,讨论下一步的发展计划。
金地等房企也都表示,房地产行业的商业模式已经由单纯的销售转变为包括开发、运营、服务和融资在内的多个业务线共同发展。
更具代表性的信号就是王石再次涉足城市更新领域,并注册了相关的公司并且自己出任董事长一职。
但是这些企业在回归之后所做的事情,并不是传统的住宅开发了。
代建、商业运营、资产管理以及城市更新,已经成为新的发展方向。例如,一些房地产企业的代建与资产运营业务已经发展到一定规模,并且运营利润也超过了单纯的销售房产。
这背后说明一个变化:
房地产正由一次性买卖转变为开发、运营、服务和更新的长期经营。
民营房企回归,当然是积极信号,但不能简单理解成房价马上全面上涨。
房地产行业最根本的逻辑已经得到修复。
另一方面,城镇化的进程还在继续进行中,改善型的需求已经超过了基本的需求。很多家庭不再仅仅满足于现状,而是更加注重房屋的面积、户型、环境、物业管理以及生活品质等方面的问题。
但是新的供给在减少。近几年来新开发的土地面积一直小于销售面积,以后主要城市的好房子会越来越少。
随着普通房源数量的增加,优质地段、优质产品以及优质服务就变得越来越少了。
房企的打法也变了,即集中于主要城市、深耕熟悉的区域、控制负债、与其他公司合作拿地、减少单个项目的风险。
所以,未来市场很可能不是所有房子一起涨,而是好房子先恢复流动性,差房子继续被筛选。

一批民营房企重新回到房地产市场,确实说明行业正在出现变化。但这不是旧周期简单重启,也不是高杠杆、高周转模式卷土重来。
经过了债务清理之后,能够留下来并且再次进入市场的公司,需要更加稳定、更加专注,并且更加注重产品的质量和客户服务。
房地产的下半场,拼的可能不再是谁扩张最快,而是谁能把房子建好、交好、运营好。
下篇:没有了!